Domain secure-e-mail.de kaufen?
Wir ziehen mit dem Projekt
secure-e-mail.de um.
Sind Sie am Kauf der Domain
secure-e-mail.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain secure-e-mail.de kaufen?
Wie kann man die Sicherheit von E-Mail-Kommunikation verbessern, um Datenschutz und Vertraulichkeit zu gewährleisten?
1. Verwendung von Ende-zu-Ende-Verschlüsselung, um sicherzustellen, dass nur der Absender und Empfänger die Nachricht lesen können. 2. Regelmäßige Aktualisierung von Passwörtern und Verwendung von sicheren Passphrasen. 3. Vermeidung von Anhängen und Links in verdächtigen E-Mails, um Phishing-Angriffen vorzubeugen. **
Wie sicher ist das E-Mail-System in Bezug auf Datenschutz und Verschlüsselung?
Das E-Mail-System ist grundsätzlich sicher, solange angemessene Verschlüsselungstechnologien wie PGP oder S/MIME verwendet werden. Jedoch können E-Mails auf dem Transportweg abgefangen und gelesen werden, wenn keine Ende-zu-Ende-Verschlüsselung eingesetzt wird. Es ist daher ratsam, sensible Informationen nur verschlüsselt zu versenden und zu empfangen. **
Ähnliche Suchbegriffe für Umsatzsteuer-Rückzahlung
Top-Angebote
Produkte zum Begriff Umsatzsteuer-Rückzahlung:
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lippross, Otto-Gerd: UmsatzsteuerUmsatzsteuer , Die vorliegende 25. Auflage dieses Standardwerks bietet eine tiefgehende und voll-ständige Darstellung des Umsatzsteuerrechts. Die gründliche Überarbeitung der Neuauflage erfolgte auf dem aktuellen Stand von Gesetzgebung, Rechtsprechung und Verwaltungsanweisungen. Dabei wurde das bewährte Konzept beibehalten, dem Benutzer eine anschauliche, an der Gesetzessystematik orientierte Darstellung des Umsatzsteuerrechts zu geben. Die umfassende und trotzdem gut verständliche Form der Stoffvermittlung wird zusätzlich durch zahlreiche Beispiele unterstützt. Die Neuauflage kommentiert das derzeit geltende Umsatzsteuerrecht. Die Sonder-regelungen bei innergemeinschaftlichen Lieferungen und Leistungen werden in einem besonderen Kapitel geschlossen dargestellt. Der Band eignet sich gleichermaßen als Lehrbuch für das Studium und als Hand-kommentar für die Praxis mit ausführlichem Stichwortverzeichnis und Paragraphen-schlüssel , Zusatzbeleuchtung > Beleuchtung , Auflage: 25. Auflage, Erscheinungsjahr: 20220301, Produktform: Leinen, Titel der Reihe: Grüne Reihe#11#, Autoren: Lippross, Otto-Gerd, Edition: REV, Auflage: 22025, Auflage/Ausgabe: 25. Auflage, Seitenzahl/Blattzahl: 1717, Keyword: Mehrwertsteuer; Unterrichtsmaterial; Unternehmensteuer; Recht; Jahressteuergesetz, Fachschema: Abgabe - Abgabenordnung - AO~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 213, Breite: 157, Höhe: 70, Gewicht: 2212, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie kann die Sicherheit von E-Mails in Bezug auf Datenschutz und Vertraulichkeit verbessert werden, insbesondere in Bezug auf die Verschlüsselung und den Schutz vor Phishing-Angriffen?
Um die Sicherheit von E-Mails in Bezug auf Datenschutz und Vertraulichkeit zu verbessern, ist es wichtig, Ende-zu-Ende-Verschlüsselungstechnologien zu verwenden, die sicherstellen, dass nur der beabsichtigte Empfänger die Nachricht entschlüsseln kann. Es ist auch wichtig, starke Passwörter zu verwenden und regelmäßig zu ändern, um den Zugriff auf E-Mail-Konten zu schützen. Um Phishing-Angriffe zu verhindern, sollten Benutzer geschult werden, verdächtige E-Mails zu erkennen und niemals vertrauliche Informationen preiszugeben, es ist auch wichtig, Anti-Phishing-Software und -Tools zu verwenden, um verdächtige E-Mails zu filtern und zu blockieren. Schließlich ist es wichtig, regelmäßig Software-Updates durchzuführen **
-
Ist Umsatzsteuer Gewinnmindernd?
Ist Umsatzsteuer Gewinnmindernd? Die Umsatzsteuer ist grundsätzlich eine durchlaufende Steuer, die der Unternehmer im Auftrag des Staates von seinen Kunden einzieht und an das Finanzamt abführt. Sie mindert daher nicht den Gewinn des Unternehmens, sondern wird lediglich als Zwischenschritt in der Buchhaltung erfasst. Der Unternehmer kann die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit seine tatsächliche Steuerlast reduzieren. Insofern kann die Umsatzsteuer indirekt Einfluss auf den Gewinn haben, aber sie ist nicht direkt gewinnmindernd. **
-
Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **
-
Wann Umsatzsteuer Sondervorauszahlung?
Wann Umsatzsteuer Sondervorauszahlung? Die Umsatzsteuer Sondervorauszahlung muss von Unternehmern geleistet werden, die im Vorjahr einen Umsatz von mehr als 7.500 Euro erzielt haben. Die Höhe der Sondervorauszahlung wird auf Basis des Umsatzes des Vorjahres berechnet und dient dazu, eine regelmäßige Vorauszahlung auf die zu erwartende Umsatzsteuer zu leisten. Die Sondervorauszahlung muss bis zum 10. des jeweiligen Monats geleistet werden. Es ist wichtig, die Fristen für die Sondervorauszahlung im Blick zu behalten, um mögliche Säumniszuschläge zu vermeiden. **
Wann Umsatzsteuer Identifikationsnummer?
Die Umsatzsteuer-Identifikationsnummer (USt-IdNr.) wird benötigt, wenn ein Unternehmen grenzüberschreitende Geschäfte innerhalb der EU tätigt. Sie dient dazu, Umsatzsteuerfreiheit bei innergemeinschaftlichen Lieferungen und Leistungen nachzuweisen. Unternehmen müssen die USt-IdNr. bei ihren Geschäftspartnern angeben, um von der Umsatzsteuer befreit zu werden. Die Beantragung der USt-IdNr. erfolgt beim zuständigen Finanzamt und kann je nach Land unterschiedliche Voraussetzungen und Fristen haben. Es ist wichtig, die USt-IdNr. rechtzeitig zu beantragen, um reibungslose Geschäftsabläufe im internationalen Handel sicherzustellen. **
Soll Versteuerung Umsatzsteuer?
Soll Versteuerung Umsatzsteuer? Die Versteuerung der Umsatzsteuer ist gesetzlich vorgeschrieben und betrifft Unternehmen, die steuerpflichtige Umsätze erzielen. Durch die Umsatzsteuer wird der Konsum besteuert und dient als wichtige Einnahmequelle für den Staat. Unternehmen müssen die Umsatzsteuer auf ihren Rechnungen ausweisen und an das Finanzamt abführen. Es ist wichtig, die Umsatzsteuer korrekt zu berechnen und abzuführen, um rechtliche Konsequenzen zu vermeiden. Insgesamt ist die Versteuerung der Umsatzsteuer also ein wichtiger Bestandteil des Steuersystems. **
Top-Angebote
Produkte zum Begriff Umsatzsteuer-Rückzahlung:
-
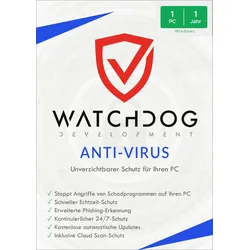
Watchdog Anti-VirusWatchdog Anti-Virus Test 2025: Was Experten nach 30 Tagen Nutzung enthüllen Sicherheitsexperten haben in dieser Watchdog Anti-Virus Review schockierende Ergebnisse festgestellt. Obwohl die Software robuste Sicherheit und fortschrittlichen Schutz verspricht, konnte Watchdog bei Tests keinen einzigen Malware-Angriff abwehren. Der Watchdog Anti-Virus wirbt mit Funktionen wie Identitätsschutz und sofortiger Abwehr gegen Cyber-Bedrohungen. Tatsächlich liegt die Erkennungsrate jedoch ganze 81 Prozentpunkte unter der von Norton. Mit einem Preis von 19,99 ? monatlich ? was fast 240 ? jährlich entspricht ? stellt sich die Frage nach dem Preis-Leistungs-Verhältnis des Watchdog Antivirus. Diese Review untersucht, was Nutzer nach 30 Tagen Verwendung wirklich erwarten können. Funktionen im Alltagstest: Was Watchdog Anti-Virus wirklich leistet Nach der Installation v...11,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
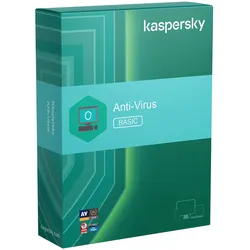
Kaspersky Anti-Virus 2026Unverzichtbarer Virenschutz für Ihren PC Kaspersky Anti-Virus 2026 Unser bestbewertetes Antivirenprogramm für Windows schützt Sie vor Bedrohungen wie Ransomware, Kryptolockern und Hackern. Es ist einfach zu bedienen und läuft reibungslos im Hintergrund, um Ihren PC zu schützen durch Kaspersky Anti-Virus 2026 . Kaspersky Anti-Virus 2026 blockiert Viren und Malware in Echtzeit Verhindert, dass Hacker aus der Ferne die Kontrolle über Ihren PC übernehmen Sorgt für einen schnellen und reibungslosen Betrieb Ihres Computers Kaspersky Vergleich Kaspersky Antivirus Kaspersky Internet Security Kaspersky Total Security Windows Windows, macOS, Android Windows, macOS, Android, IOS Antivirus in Echtzeit Antivirus in Echtzeit Antivirus in Echtzeit Anti-Phishing Anti-Phishing Anti-Phishing Optimierung der Leistung Optimierung der Leistung Optimierung der Leistung Schutz von Zahlungen Schutz von Zahlungen Schnelles und intelligentes VPN Schnelles und intelligentes VPN Werbeblocker Werbeblocker Private Navigation Private Navigation Schutz der Webcam Schutz der Webcam Schutz von Dateien Password Manager Merkmale zu Kaspersky Anti-Virus 2026: - Holen Sie sich wichtige Sicherheitsfunktionen, die Viren, Ransomware, Spyware und Cryptolocker blockieren - und verhindern, dass Cryptomining-Malware die Leistung Ihres PCs beeinträchtigt. - Bietet Antivirenschutz in Echtzeit - Blockiert Ransomware, Kryptolocker und mehr - Verhindert Malware-Infektionen durch Kryptowährungen - Ermöglicht die optimale Leistung Ihres PCs Hochmoderne Cybersicherheit mit Kaspersky Anti-Virus 2026 Unsere Technologie hält Malware und Viren in Schach Anti-Hacking Schutz durch Kaspersky Anti-Virus 2026 Anti-Ransomware- und Netzwerksicherheitskontrollen verhindern, dass Hacker in Ihr Heimnetzwerk eindringen und Ihre Daten stehlen. Antivirenprogramm Der Echtzeit-Virenschutz durch Kaspersky Anti-Virus 2026 schützt Sie vor gängigen Bedrohungen wie Würmern und Pharming sowie vor komplexen Bedrohungen wie Botnets, Rootkits und bösartigen Elementen. Antimalware Kaspersky Anti-Virus 2026 Hochentwickelte Anti-Malware Funktion von Kaspersky Anti-Virus 2026 entfernt Bedrohungen wie Spyware, Adware, Keylogger, XSS-Angriffe und unsichtbare, schwer zu entdeckende Trojaner. Kaspersky Anti-Virus 2026 kaufen ! Sie erhalten Ihren Software-Schlüssel innerhalb der angegebenen Lieferzeit per E-Mail. Die intelligente Art, alles auf Ihrem PC zu schützen, um Sie vor Viren, Spyware und Trojanern zu bewahren und Ransomware zu stoppen. Aktivieren Sie den Schlüssel auf der offiziellen Website des Herstellers und laden Sie die Software herunter. Dies ist ein EU-Schlüssel, der nur innerhalb Europas verwendet/aktiviert werden kann. Unser bestes Antivirenprogramm Kaspersky Anti-Virus 2026 für Ihren Windows-PC. Blockiert die neuesten Viren, Ransomware, Spyware, Cryptolocker und mehr - und verhindert, dass Cryptocurrency-Mining-Malware die Leistung Ihres PCs beeinträchtigt mit Kaspersky Anti-Virus 2026 Bietet Echtzeit-Virenschutz Blockiert Ransomware, Kryptolocker und mehr Verhindert Malware-Infektionen durch Kryptowährungs-Mining Ermöglicht die optimale Leistung Ihres PCs Jetzt günstig Kaspersky Anti-Virus 2026 kaufen Wie kann ich die Anwendung herunterladen und installieren? Sie können die Software direkt von unserer Website herunterladen. Schließen Sie einfach den Kauf ab, und der Download-Link wird auf der Bestätigungsseite angezeigt. Der gleiche Download-Link wird auch in einer E-Mail zur Bestätigung der Bestellung versandt. Bitte beachten Sie, dass Sie Ihren Aktivierungscode benötigen, um Ihre Sicherheitsanwendung zu nutzen. Dieser Code wird auf Ihrer Bestellbestätigungsseite angezeigt und Ihnen außerdem per E-Mail zugesandt. Systemanforderungen: Systemanforderungen: Eine Internetverbindung ist für die Produktaktivierung sowie für Updates und den Zugriff auf einige Funktionen erforderlich. Für die Nutzung des Produkts ist ein My Kaspersky-Konto erforderlich. Für alle Geräte Eine Internetverbindung ist für die Produktaktivierung sowie für Updates und den Zugriff auf einige Funktionen erforderlich. Für die Nutzung des Produkts ist ein My Kaspersky-Konto erforderlich. Windows®-basierte Desktops und Laptops 1500 MB verfügbarer Festplattenspeicher Prozessor: 1 GHz oder höher, x86 oder x64 Arbeitsspeicher (RAM): 1 GB (32 Bit) oder 2 GB (64 Bit) Minimale Bildschirmauflösung: 1024 x 768 Windows-basierte Tablets (System mit einem Intel®-Prozessor) Minimale Bildschirmauflösung: 1024 x 76817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man die Sicherheit von E-Mail-Kommunikation verbessern, um Datenschutz und Vertraulichkeit zu gewährleisten?
1. Verwendung von Ende-zu-Ende-Verschlüsselung, um sicherzustellen, dass nur der Absender und Empfänger die Nachricht lesen können. 2. Regelmäßige Aktualisierung von Passwörtern und Verwendung von sicheren Passphrasen. 3. Vermeidung von Anhängen und Links in verdächtigen E-Mails, um Phishing-Angriffen vorzubeugen. **
-
Wie sicher ist das E-Mail-System in Bezug auf Datenschutz und Verschlüsselung?
Das E-Mail-System ist grundsätzlich sicher, solange angemessene Verschlüsselungstechnologien wie PGP oder S/MIME verwendet werden. Jedoch können E-Mails auf dem Transportweg abgefangen und gelesen werden, wenn keine Ende-zu-Ende-Verschlüsselung eingesetzt wird. Es ist daher ratsam, sensible Informationen nur verschlüsselt zu versenden und zu empfangen. **
-
Wie kann die Sicherheit von E-Mails in Bezug auf Datenschutz und Vertraulichkeit verbessert werden, insbesondere in Bezug auf die Verschlüsselung und den Schutz vor Phishing-Angriffen?
Um die Sicherheit von E-Mails in Bezug auf Datenschutz und Vertraulichkeit zu verbessern, ist es wichtig, Ende-zu-Ende-Verschlüsselungstechnologien zu verwenden, die sicherstellen, dass nur der beabsichtigte Empfänger die Nachricht entschlüsseln kann. Es ist auch wichtig, starke Passwörter zu verwenden und regelmäßig zu ändern, um den Zugriff auf E-Mail-Konten zu schützen. Um Phishing-Angriffe zu verhindern, sollten Benutzer geschult werden, verdächtige E-Mails zu erkennen und niemals vertrauliche Informationen preiszugeben, es ist auch wichtig, Anti-Phishing-Software und -Tools zu verwenden, um verdächtige E-Mails zu filtern und zu blockieren. Schließlich ist es wichtig, regelmäßig Software-Updates durchzuführen **
-
Ist Umsatzsteuer Gewinnmindernd?
Ist Umsatzsteuer Gewinnmindernd? Die Umsatzsteuer ist grundsätzlich eine durchlaufende Steuer, die der Unternehmer im Auftrag des Staates von seinen Kunden einzieht und an das Finanzamt abführt. Sie mindert daher nicht den Gewinn des Unternehmens, sondern wird lediglich als Zwischenschritt in der Buchhaltung erfasst. Der Unternehmer kann die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit seine tatsächliche Steuerlast reduzieren. Insofern kann die Umsatzsteuer indirekt Einfluss auf den Gewinn haben, aber sie ist nicht direkt gewinnmindernd. **
Ähnliche Suchbegriffe für Umsatzsteuer-Rückzahlung
-
Lippross, Otto-Gerd: UmsatzsteuerUmsatzsteuer , Die vorliegende 25. Auflage dieses Standardwerks bietet eine tiefgehende und voll-ständige Darstellung des Umsatzsteuerrechts. Die gründliche Überarbeitung der Neuauflage erfolgte auf dem aktuellen Stand von Gesetzgebung, Rechtsprechung und Verwaltungsanweisungen. Dabei wurde das bewährte Konzept beibehalten, dem Benutzer eine anschauliche, an der Gesetzessystematik orientierte Darstellung des Umsatzsteuerrechts zu geben. Die umfassende und trotzdem gut verständliche Form der Stoffvermittlung wird zusätzlich durch zahlreiche Beispiele unterstützt. Die Neuauflage kommentiert das derzeit geltende Umsatzsteuerrecht. Die Sonder-regelungen bei innergemeinschaftlichen Lieferungen und Leistungen werden in einem besonderen Kapitel geschlossen dargestellt. Der Band eignet sich gleichermaßen als Lehrbuch für das Studium und als Hand-kommentar für die Praxis mit ausführlichem Stichwortverzeichnis und Paragraphen-schlüssel , Zusatzbeleuchtung > Beleuchtung , Auflage: 25. Auflage, Erscheinungsjahr: 20220301, Produktform: Leinen, Titel der Reihe: Grüne Reihe#11#, Autoren: Lippross, Otto-Gerd, Edition: REV, Auflage: 22025, Auflage/Ausgabe: 25. Auflage, Seitenzahl/Blattzahl: 1717, Keyword: Mehrwertsteuer; Unterrichtsmaterial; Unternehmensteuer; Recht; Jahressteuergesetz, Fachschema: Abgabe - Abgabenordnung - AO~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 213, Breite: 157, Höhe: 70, Gewicht: 2212, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **
-
Wann Umsatzsteuer Sondervorauszahlung?
Wann Umsatzsteuer Sondervorauszahlung? Die Umsatzsteuer Sondervorauszahlung muss von Unternehmern geleistet werden, die im Vorjahr einen Umsatz von mehr als 7.500 Euro erzielt haben. Die Höhe der Sondervorauszahlung wird auf Basis des Umsatzes des Vorjahres berechnet und dient dazu, eine regelmäßige Vorauszahlung auf die zu erwartende Umsatzsteuer zu leisten. Die Sondervorauszahlung muss bis zum 10. des jeweiligen Monats geleistet werden. Es ist wichtig, die Fristen für die Sondervorauszahlung im Blick zu behalten, um mögliche Säumniszuschläge zu vermeiden. **
-
Wann Umsatzsteuer Identifikationsnummer?
Die Umsatzsteuer-Identifikationsnummer (USt-IdNr.) wird benötigt, wenn ein Unternehmen grenzüberschreitende Geschäfte innerhalb der EU tätigt. Sie dient dazu, Umsatzsteuerfreiheit bei innergemeinschaftlichen Lieferungen und Leistungen nachzuweisen. Unternehmen müssen die USt-IdNr. bei ihren Geschäftspartnern angeben, um von der Umsatzsteuer befreit zu werden. Die Beantragung der USt-IdNr. erfolgt beim zuständigen Finanzamt und kann je nach Land unterschiedliche Voraussetzungen und Fristen haben. Es ist wichtig, die USt-IdNr. rechtzeitig zu beantragen, um reibungslose Geschäftsabläufe im internationalen Handel sicherzustellen. **
-
Soll Versteuerung Umsatzsteuer?
Soll Versteuerung Umsatzsteuer? Die Versteuerung der Umsatzsteuer ist gesetzlich vorgeschrieben und betrifft Unternehmen, die steuerpflichtige Umsätze erzielen. Durch die Umsatzsteuer wird der Konsum besteuert und dient als wichtige Einnahmequelle für den Staat. Unternehmen müssen die Umsatzsteuer auf ihren Rechnungen ausweisen und an das Finanzamt abführen. Es ist wichtig, die Umsatzsteuer korrekt zu berechnen und abzuführen, um rechtliche Konsequenzen zu vermeiden. Insgesamt ist die Versteuerung der Umsatzsteuer also ein wichtiger Bestandteil des Steuersystems. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.